
一週熱榜精選:全球AI股史詩級恐慌拋售!美民主黨橫掃參衆兩院
行情回顧
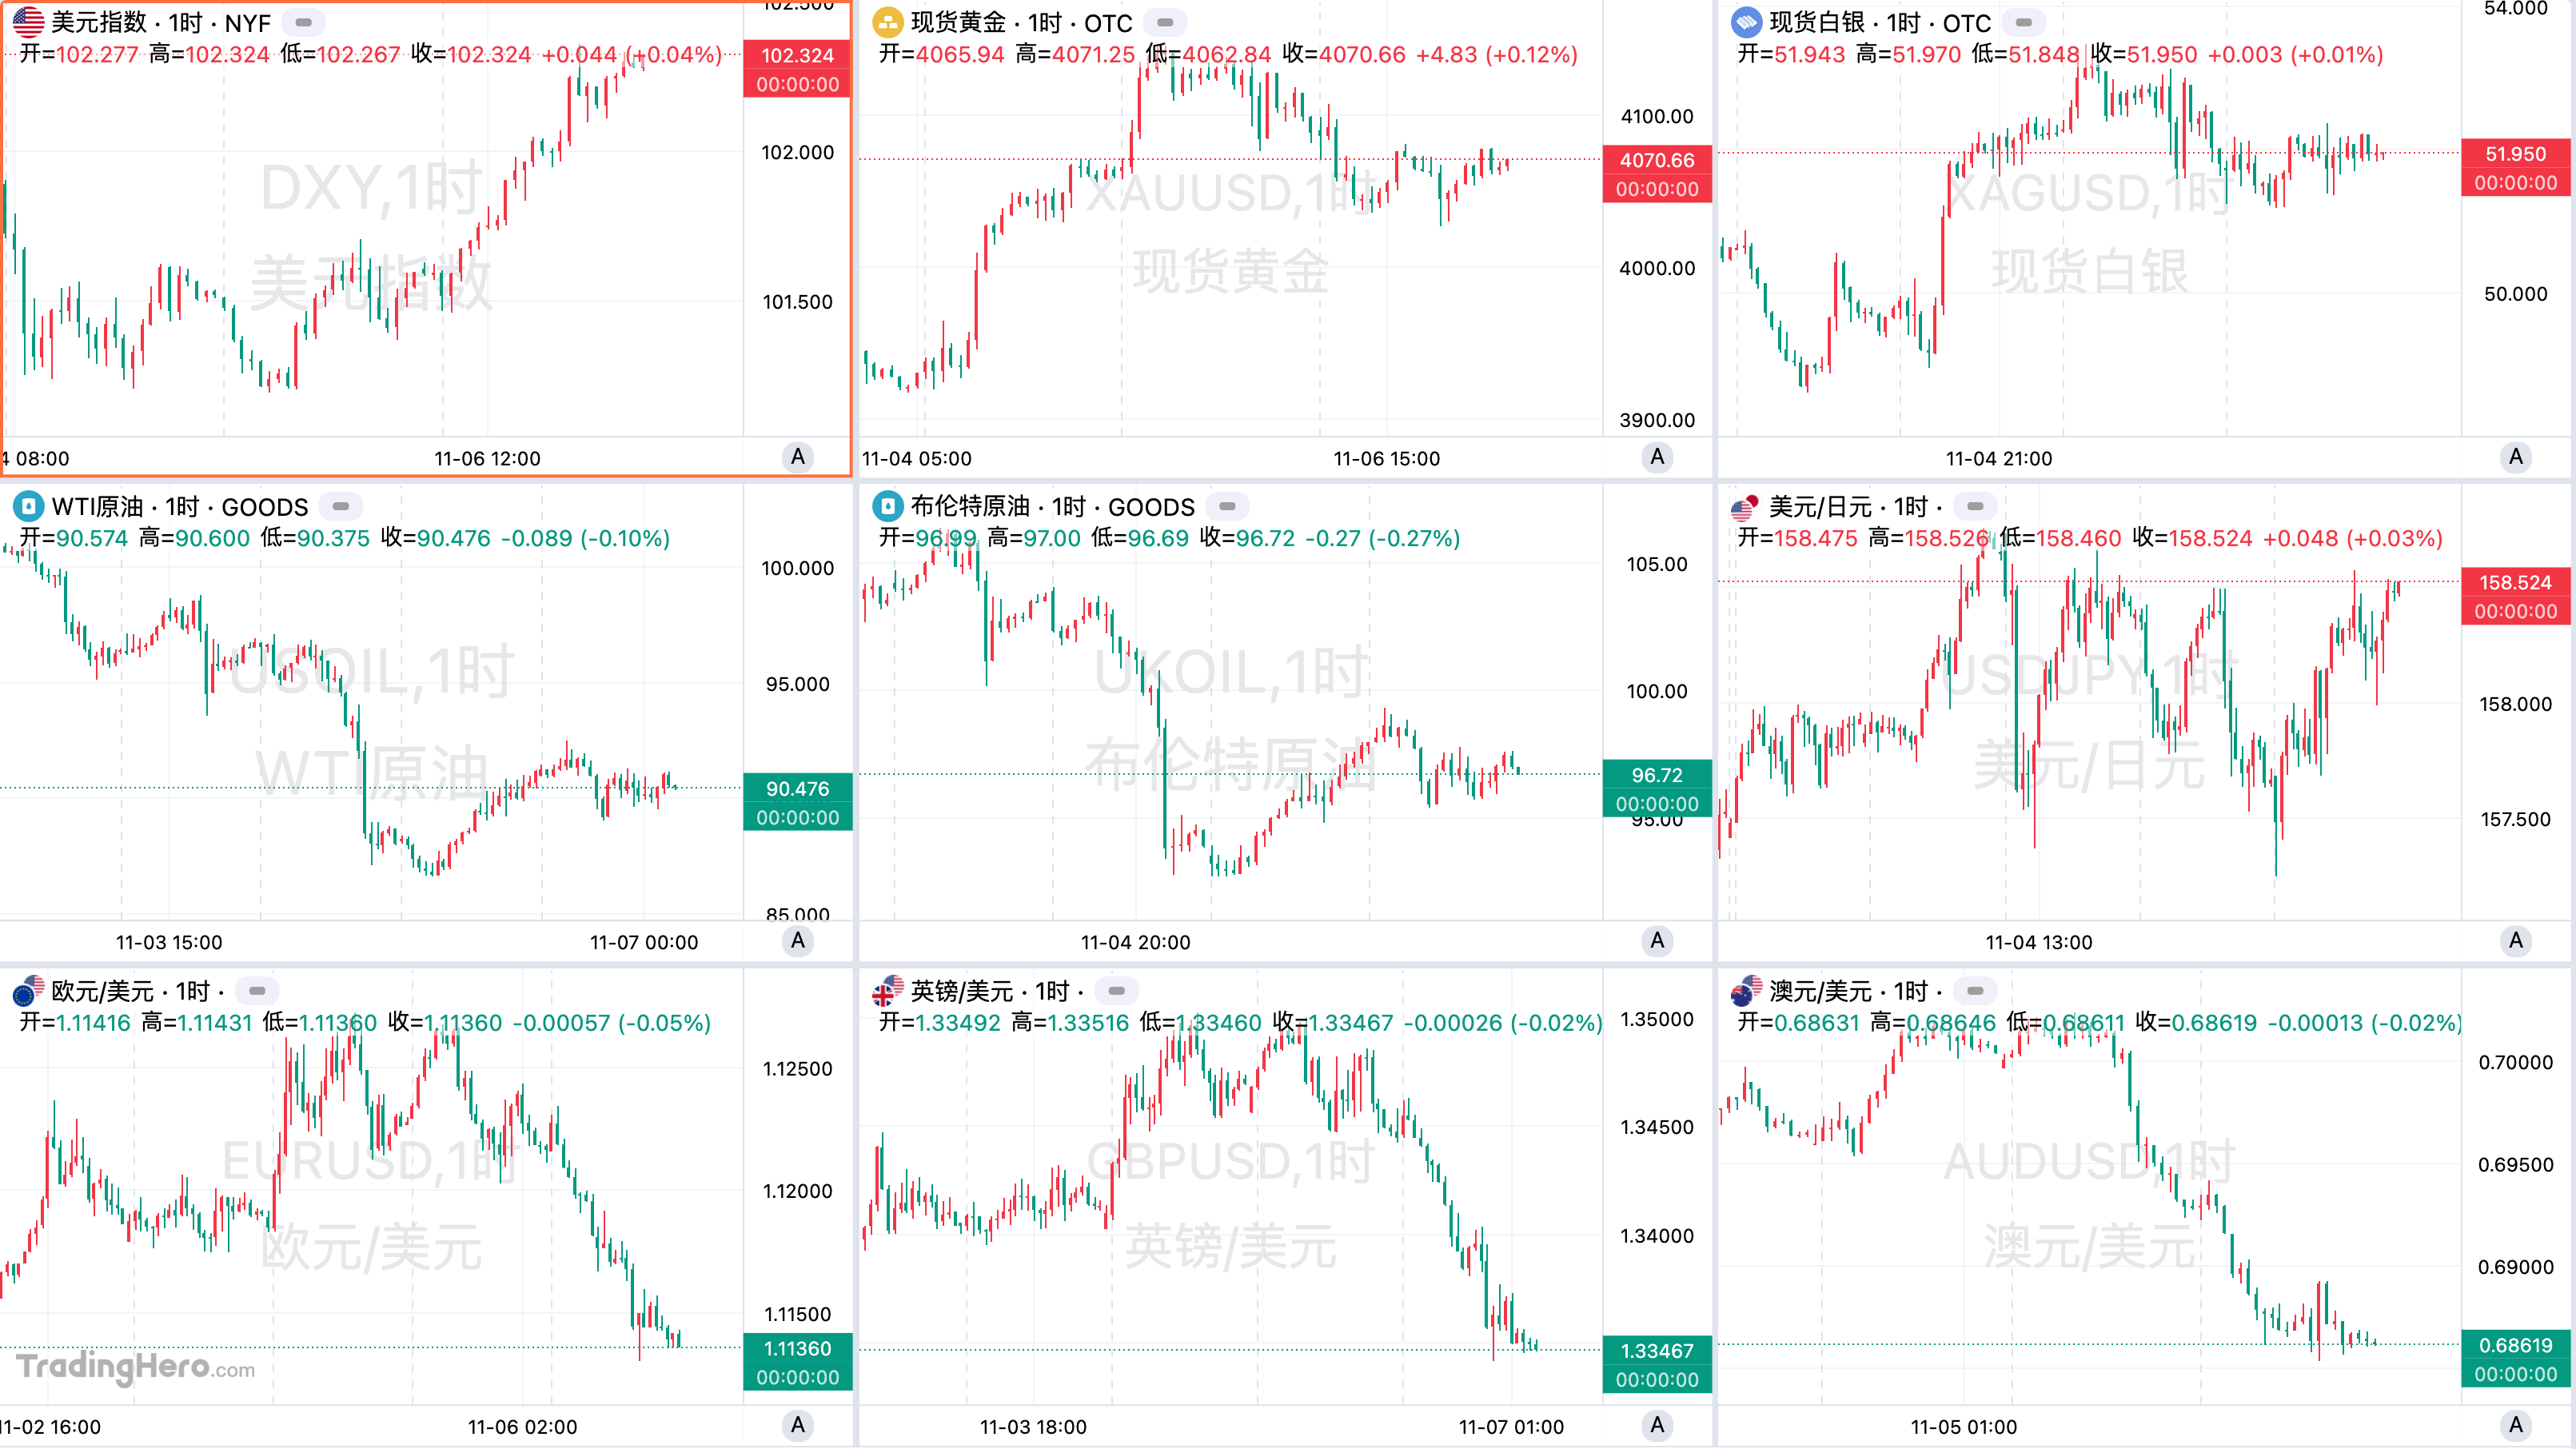
美元指數本週整體呈現區間震盪。美國民主黨贏得國會控制權,市場下調部分政策預期,美債收益率回落一度加劇美元拋壓。但隨後的科技股暴跌引發避險買盤,美元指數稍微反彈。週五強非農公佈後,美元和美債收益率短線上漲,最終收於102.32。
本週現貨黃金大幅反彈,其中週三大漲超3%,創8月19日以來最大單日漲幅。週四金價升至逾兩週新高。美元、美債收益率及油價同步回落,緩解通脹與加息擔憂,推動資金重新配置黃金。週五油價反彈與美股拋售引發獲利了結,強非農公佈後,金價短線加速回落,但仍有望錄得四周來首次收漲。現貨黃金週五收報4070.66美元/盎司。
本週國際油價大幅下挫,WTI和布倫特原油均錄得超兩位數的周跌幅,週中一度跌至8月底以來最低。美國中期選舉後,市場押注美伊衝突降溫,地緣風險溢價快速回吐。但隨後霍爾木茲海峽油輪遇襲重燃供應憂慮,週四週五兩油稍微回升。
本週主要非美貨幣走勢分化。歐元受美元走弱提振,一度升至1.12美元上方;英鎊受英國央行加息25個基點支撐,但政策利好基本被提前消化,隨後漲勢放緩。日元受美債收益率下降及避險需求推動,美元兌日元一度下探157.2。澳洲聯儲加息至18年高位,但6比3的分歧投票削弱進一步緊縮預期,澳元跌破0.70美元。
本週美股衝高回落,週四三大指數分別暴跌4.36%、5.52%和3.44%,納指進入技術性調整區間。媒體估算,美股整體市值週四單日蒸發約2.8萬億美元,超過疫情期間的峯值。本週整體來看,道指跌0.94%,標普500指數跌2.68%,納指跌3.37%。
AI監管趨嚴及數據中心投資放緩擔憂引發科技股集中拋售,當天費城半導體指數暴跌12.2%,英偉達跌逾9%、超威半導體跌逾17%;能源股相對抗跌,金融及其他週期板塊亦承壓。週五,特朗普發文稱百分之百支持“超級智能(SI)”,AI相關個股均較前日有所回升。
投行觀點精選
花旗預計,黃金未來0至3個月的目標價格爲4500美元,未來6至12個月的目標價格爲5000美元。高盛將2026年底黃金價格預測下調至4150美元,2027年底預測下調至4800美元。
高盛警告,美股已經出現“隱性熊市”,標普500約60%的成分股已經進入熊市區間。摩根士丹利認爲,美股調整已接近尾聲,但流動性風險仍可能推動市場再次探底。
傑富瑞認爲,美國數據中心監管更可能轉向建立明確規則,州級全面禁止新建數據中心的概率較低。法國巴黎銀行認爲,美國中期選舉結果可能對亞洲AI股票產生重要影響。丹斯克銀行認爲,民主黨掌控國會後,大規模擴大財政赤字措施出臺的可能性下降。
麥格理認爲,12月可能迎來一輪全球加息潮,其中日本加息的可能性最高。野村證券認爲,日本央行12月加息幾乎已成定局,但由於中性利率水平仍不明確,明年的貨幣政策路徑存在較大不確定性。
一週大事記
1. 美國中期選舉民主黨大獲全勝:國會兩院易主,特朗普面臨政治權力重組
美國中期選舉引發重大政治變局。民主黨在衆議院和參議院雙雙取得決定性勝利,終結共和黨對國會兩院的控制。
選民對持續上漲的生活成本、通脹、關稅政策及伊朗戰爭的不滿,成爲推動這場“藍色浪潮”的重要因素。特朗普第二任期剩餘兩年將面臨民主黨控制的國會,其立法議程、人事任命及行政權力都將受到更嚴格制約。
民主黨勝利規模遠超選前預期。 截至週四,民主黨在435席衆議院中已贏得超過250席,取得近20年來最大的多數優勢之一。參議院方面,民主黨在得克薩斯、北卡羅來納、南卡羅來納、俄亥俄、堪薩斯、艾奧瓦及緬因等州奪取共和黨席位。
其中,長期由共和黨主導的得克薩斯州成爲最大意外之一。民主黨候選人詹姆斯·塔拉里科擊敗特朗普支持的肯·帕克斯頓,打破民主黨30多年來未能贏得該州全州性選舉的局面。民主黨人吉娜·伊諾霍薩同時擊敗共和黨州長格雷格·阿博特。民主黨的勝利還延伸至多個州長選舉和州議會。
選舉失利引發共和黨內部公開分歧。 副總統萬斯週三直言,伊朗戰爭是共和黨失敗的主要原因。他表示,部分2024年支持特朗普的選民因戰爭、物價及通脹問題轉而支持民主黨。特朗普承認這一判斷大體屬實,但堅稱對伊朗發動戰爭有其必要性,即使重新選擇也不會改變決定。
特朗普同時拒絕承擔主要敗選責任,強調自己沒有參選,聲稱如果親自出現在選票上,共和黨將取得壓倒性勝利。他承認民主黨競選表現出色,但表示不認爲選舉結果是對個人的否定。
對於未來與民主黨合作,特朗普一方面表示願意協商,另一方面反覆強調總統擁有否決權,並展示印有“VETO”(否決)字樣的紅色帽子。
共和黨內部則要求白宮調整政策、結束伊朗戰爭、控制物價,甚至考慮改組政府團隊。然而,特朗普敗選後的首次公開活動主要圍繞白宮宴會廳建設展開,顯示其政策路線尚未出現明顯轉向。
民主黨已經開始規劃重新掌權後的行動。 預計出任衆議院議長的傑弗里斯表示,將恢復國會對行政部門的監督,並優先推動降低生活成本、恢復醫療補貼、撤銷部分醫療補助削減措施及限制關稅。民主黨還計劃推動結束伊朗戰爭或要求總統獲得國會授權。
針對特朗普及其家族的商業交易、移民執法和愛潑斯坦案件,民主黨準備啓動大規模調查,並運用委員會傳票權要求相關人員作證。參議院民主黨領袖舒默也明確表示,將阻止特朗普提名右翼人士進入最高法院。特朗普政府則否認不當行爲,批評民主黨可能開展政治化調查。
這場選舉已經改變華盛頓的權力格局,但未來兩年的政策走向仍存在不確定性。特朗普保留總統否決權及廣泛行政權力,民主黨推動立法仍需面對參議院程序限制及總統阻力。
雙方能否就物價、關稅和戰爭政策達成妥協,將決定此次選舉勝利能否轉化爲實質政策成果,也將深刻影響2028年美國總統選舉的政治競爭。
2. 美國10月非農大超預期,12月加息概率重回80%
美國非農突然爆發!週五公佈的數據顯示,美國10月季調後非農就業人數增加16.5萬人,創3月以來新高,遠超市場預期的6.5萬人。失業率意外降至4.1%,已連續62個月維持在5%以下,接近歷史最長紀錄。
更值得關注的是,此前兩個月就業數據大幅上修。8月新增就業人數由13.3萬人上修至18.6萬人,9月由2.9萬人上修至6萬人,合計上修8.4萬人。三個月平均新增就業人數升至13.7萬人,創5月以來最高水平。
就業增長覆蓋多個行業,專業和商業服務、醫療保健、貿易運輸及製造業均有明顯貢獻。與此同時,10月私人部門新增就業15.9萬人,遠超預期的6.4萬人。工資同比增長3.1%,高於預期的2.9%,顯示潛在通脹壓力仍具黏性。
強勁數據迅速改變市場對美聯儲政策的判斷。交易員預計,美聯儲12月加息25個基點的概率升至約80%,高於數據公佈前的75%。
美聯儲官員本週的最新表態也進一步凸顯抗通脹立場。 週四,克利夫蘭聯儲主席哈瑪克表示,通脹仍處於不可接受的高位,貨幣政策需要進入限制性區間,才能及時推動通脹回到2%的目標。
哈馬克傾向於通過更頻繁、幅度較小的加息實現政策緊縮,以降低對家庭、企業和金融市場的衝擊,同時避免政策落後於通脹形勢。她與美聯儲理事庫克均在10月議息會議上投票支持加息。
同日,里士滿聯儲主席巴爾金也明確支持進一步加息,認爲美國失業率接近歷史低位,而通脹仍然過高,因此貨幣政策的調整方向相當明確,關鍵在於加息節奏。巴爾金認爲,考慮到全球經濟的不確定性以及未來仍有新的經濟數據公佈,漸進加息是合理選擇。
週五,舊金山聯儲主席戴利表示,如有需要,美聯儲準備進一步加息,當前仍需收緊貨幣政策,但具體還需收緊多少、何時採取行動,仍需更多信息判斷。戴利強調,美聯儲必須審慎行事。
政治環境同樣發生重要變化。 美國中期選舉後,民主黨贏得參議院控制權,限制了特朗普政府通過任命新理事影響美聯儲政策的能力,也爲美聯儲主席沃什繼續應對通脹提供了更大的政策空間。
特朗普試圖罷免庫克的爭議仍在持續。白宮將相關聽證會推遲至12月14日,庫克的律師團隊要求先解決聽證程序公正性及證據披露問題。
3. 美伊局勢:特朗普面臨關鍵抉擇,中東各國警惕新一輪戰爭
美伊局勢仍處於外交談判與軍事對抗交織的關鍵階段。 美國總統特朗普在中期選舉前釋放達成協議的積極信號,但美軍同時對伊朗境內目標實施有限打擊。
週五消息稱,美國和伊朗正逐步接近結束戰爭的潛在突破,德黑蘭也表現出願意討論此前未被討論的核計劃相關問題。另外,特朗普週五對媒體說,美方對伊朗實施了“小型打擊”,摧毀伊朗製造的“一個小型防空裝置”。據伊朗塔斯尼姆通訊社早前報道,根據初步報告,兩枚導彈擊中了伊朗格什姆島。
隨著共和黨在國會選舉中遭遇重大失利,華盛頓對伊朗的下一步行動更加難以預測。伊朗堅持要求美國先滿足停戰條件,海灣國家則擔憂新一輪衝突波及整個中東。
週一,特朗普在華盛頓表示,伊朗希望達成協議,雙方有可能通過談判解決爭端。當被問及是否會在中期選舉後再次攻擊伊朗時,他回答“不會”。副總統萬斯也稱,美伊已經進行了多次良好溝通,對達成談判解決方案持樂觀態度。不過,特朗普重申,美國絕不允許伊朗擁有核武器。
但美國的軍事行動並未停止。美軍週一襲擊伊朗格什姆島部分目標。美國官員將其描述爲針對伊朗導彈威脅的有限防禦性行動,稱暫無立即升級的計劃。伊朗方面則報告島上傳出爆炸聲。伊朗議長兼首席談判代表卡利巴夫警告,如果華盛頓再次出現戰略誤判,將面臨更嚴厲的回應。
外交層面,卡塔爾持續居中斡旋。伊朗總統佩澤希齊揚表示,最高領袖已賦予政府更多推進和談的權限。伊朗提出將潛在和平協議的初步執行期從七天縮短至兩天,但堅持要求美國解除對伊朗港口的海上封鎖、放鬆制裁、釋放被凍結資產,並停止包括黎巴嫩和加沙在內的相關敵對行動。作爲交換,伊朗將恢復霍爾木茲海峽商業航運,並繼續核問題談判。
美國中期選舉後,局勢出現新的政治變量。民主黨奪取國會參衆兩院多數席位,持續數月的伊朗戰爭及能源價格上漲成爲共和黨失利的重要因素。
特朗普隨後承認,戰爭影響了選舉結果。週三,卡利巴夫將選舉結果解讀爲美國民衆對戰爭的否定,伊朗最高領袖穆傑塔巴·哈梅內伊則強調,無論美國哪個政黨執政,對伊朗的敵意都將持續,伊朗不會屈服。
地區國家對此保持高度戒備。卡塔爾和阿聯酋加強安全演練,沙特部分學校轉爲線上教學。埃及外長警告,新一輪軍事升級將更加危險和具有破壞性。週四,伊朗最高國家安全委員會祕書雷扎伊在莫斯科會見俄羅斯總統普京,俄外交部同時警告本國公民避免前往伊朗,以防局勢再次升級。
最新進展出現在週四。路透社援引伊朗高級官員稱,德黑蘭已通過卡塔爾向美國提交核問題提案,華盛頓正在審議,但伊方要求美國先滿足其七項條件,才能展開討論。
目前,美伊雙方仍未就解除封鎖、核問題及停戰執行順序達成一致。美國國內政治壓力增加了談判動力,但軍事升級的可能性依然存在。霍爾木茲海峽航運安全及海灣能源設施面臨的風險,將繼續成爲判斷中東局勢走向的關鍵指標。
4. 全球AI股遭遇史詩級拋售,馬斯克單日損失近800億美元
本週全球人工智能產業鏈遭遇猛烈拋售,美國科技股、半導體及數據中心相關股票集體重挫,跌勢迅速蔓延至亞洲。
美國中期選舉引發的數據中心監管擔憂,與AI鉅額投資回報的不確定性疊加,導致市場重新評估整個AI產業鏈的增長前景。科技富豪也遭受重大財富損失,馬斯克、黃仁勳和拉里·埃裏森三人財產單日合計縮水約1050億美元。
週一,納斯達克100指數下跌1.4%,較10月6日高點回撤超過10%,進入技術性調整區間。這是該指數今年第三次進入調整。此前,Alphabet、Meta和亞馬遜公佈財報後股價承壓,投資者對科技巨頭數千億美元AI資本開支的回報產生越來越多的疑問。
週二美國中期選舉成爲新的衝擊。民主黨贏得參衆兩院控制權,並在得克薩斯州、佐治亞州和俄亥俄州等數據中心建設重鎮取得州長選舉勝利。多名當選者承諾暫停數據中心審批或加強監管。當地居民對數據中心耗電、用水及生活成本的擔憂,正在轉化爲實際的政治壓力。
週四,美股出現全面暴跌。納斯達克綜合指數重挫5.52%,標普500指數下跌4.36%,道瓊斯指數暴跌1833點,跌幅3.44%。科技股市值單日蒸發超過2萬億美元。費城半導體指數暴跌約12.2%,創2020年3月以來最大單日跌幅。英偉達下跌約9.3%,AMD跌幅超過17%,美光、高通和Arm等芯片企業同樣遭到大規模拋售。
科技富豪的財富損失同樣驚人。 據彭博億萬富豪指數,週四,特斯拉和SpaceX掌門人馬斯克個人財富縮水797億美元,甲骨文聯合創始人拉里·埃裏森損失101億美元,英偉達首席執行官黃仁勳損失151億美元,淨資產降至1509億美元,全球富豪排名從第九跌至第十三。
彭博億萬富豪指數追蹤的500名富豪當天合計損失1850億美元,創該榜單2012年推出以來第14大單日財富縮水紀錄。
馬斯克旗下企業尤其受到衝擊。特斯拉與SpaceX兩個交易日合計蒸發約4500億美元市值,其中特斯拉損失2210億美元,SpaceX損失2290億美元。投資者同時擔憂,民主黨掌控國會可能增加馬斯克旗下企業的監管風險,影響兩家公司潛在合併計劃。
拋售迅速席捲亞洲。週五,日經225指數收盤下跌6%,較6月收盤峯值下跌逾20%,確認邁入技術性熊市。韓國KOSPI指數收盤跌超6%,盤中一度跌超8%失守5000點關口,年內第11次觸發熔斷。韓國政府隨後召開緊急市場狀況檢查會議,韓股跌幅有所收窄。SK海力士跌逾10%,三星電子跌6.35%。
5. 科技巨頭掀起發債潮:Meta、Alphabet、蘋果、甲骨文密集融資
美國科技巨頭掀起新一輪大規模發債潮。Meta、Alphabet、蘋果和甲骨文接連進入債券市場,爲人工智能基礎設施擴張及其他企業支出籌集資金。隨著AI資本開支持續膨脹,科技企業對外部融資的依賴受到更多關注。
Meta成爲本輪發債潮中最引人注目的企業。 週二,Meta通過五批美元債券募集150億美元。次日,公司又首次進入歐元債券市場,發行90億歐元債券,約合101億美元。短短兩天,Meta累計融資約251億美元。
Meta歐元債券發行還創下歐洲企業債市場認購紀錄。彭博社數據顯示,最終訂單規模達到620億歐元,約爲發行規模的6.9倍,遠超此前310億歐元的紀錄。六批債券期限最長超過38年,發行後的首個交易日,所有批次報價均升至面值以上。
不過,Meta需要提供相對豐厚的收益率來吸引投資者,反映出市場對AI投資回報的審慎態度。
Alphabet同樣積極拓展海外融資渠道。 週一,谷歌母公司發行60億歐元債券,約合67億美元,分爲七批,期限從2年至19年不等,認購需求超過170億歐元。這是Alphabet今年第二次發行歐元債券,此前5月已融資90億歐元。公司預計2026年資本開支最高達到2050億美元,數據中心建設帶來的資金需求十分龐大。
週四,蘋果也啓動七批美元債券發行,擬融資約70億美元,期限爲2年至10年。這是蘋果自2025年5月以來首次發債。與Meta和Alphabet相比,蘋果披露的資金用途更加多元,包括股票回購、償還債務及一般企業支出,因此不能將全部融資歸於AI建設。
甲骨文則採取股債結合的方式。週一,公司宣佈籌集200億美元,其中100億美元來自債券發行,另100億美元來自股票發行,以支持數據中心和芯片採購等支出。甲骨文此次債券票息從7%至超過8.5%,明顯高於今年2月發行債券時約5%至7%的水平。融資成本上升,正在增加AI項目未來盈利的壓力。
這輪發債潮正改變全球信貸市場的供需格局。 路透社援引倫敦證券交易所集團數據稱,2026年以來,美國科技相關債券發行規模已超過2500億美元,同比增長81%;歐洲相關發行規模達到393億美元。法國巴黎銀行預計,2027年歐元投資級企業債淨供應量將增長83%,達到1920億歐元。
債券投資者的態度也出現分化。一方面,Meta等信用評級較高的科技巨頭仍能吸引鉅額訂單;另一方面,投資者要求更高收益率,信用違約掉期價格上升,顯示市場對AI投資回報、資本開支和債務風險的擔憂正在加深。
6. 俄烏和談即將重啓:三方會談敲定日期,軍事衝突持續,歐洲爭取話語權
俄烏局勢出現新一輪外交動向。美國宣佈將於11月10日至11日在阿聯酋阿布扎比主持美俄烏三方和平談判,俄羅斯隨後確認參會。然而,雙方軍事行動仍在持續,烏克蘭能源設施遭到大規模襲擊,歐洲則加緊爭取參與和平進程。
三方談判確定日期,安全保障成爲核心議題。 據路透社報道,美國預計派出總統特使威特科夫和庫什納參與談判,俄羅斯代表團將由總統助理梅金斯基率領。
這將是三方自今年2月以來首次恢復直接和談。議題包括結束戰爭、局勢降級、人道主義措施及戰後安全安排。烏克蘭總統澤連斯基表示,談判還可能涉及能源設施停火和黑海停火,但強調和平協議必須包含可靠的安全保障。
但是,戰場衝突持續,烏克蘭能源系統遭到重創。 週二,俄羅斯對烏克蘭發動大規模空襲。澤連斯基稱,俄軍一夜之間發射289架無人機、17枚彈道導彈和59枚巡航導彈,攻擊多地電力設施。
烏克蘭最大私營發電企業DTEK表示,其五座火電廠中有三座停止運行。週一,扎波羅熱地區一處人道主義援助發放點遭襲,截至週四,烏方確認43人死亡。與此同時,烏軍繼續襲擊俄羅斯境內目標,俄方週四聲稱一夜擊落496架烏克蘭無人機。
歐美密集磋商,歐洲擔憂被邊緣化。 週三至週四,烏克蘭與美國、歐洲盟友及北約代表在布魯塞爾討論戰後重建、資金支持和安全保障。德國總理默茨要求俄羅斯展現停火誠意,意大利總理梅洛尼則警告,歐洲如果無法形成統一談判立場,可能失去影響力。
美俄高層繼續接觸,局部停火提供有限突破。 週四,美國總統特朗普確認與俄羅斯總統特使德米特里耶夫會面,稱潛在和平協議可能涉及整個歐洲。美國第一夫人梅拉尼婭同日主持俄烏代表參加的人道主義活動,介紹此前持續六天的奧列什基局部停火。該停火幫助數百名居民撤離,但已於上週日結束。
7. 英國央行三年多來首次加息,澳洲利率升至18年高位
週四,英國央行宣佈將基準利率上調25個基點至4%,爲2023年8月以來首次加息。受持續的美伊衝突及能源價格上漲影響,英國通脹壓力明顯加劇。央行警告,如果中東局勢未能改善,未來可能繼續加息。
此次決議比市場預期更爲鷹派。貨幣政策委員會以8比1的投票結果決定加息25個基點,全部九名委員均支持提高利率,唯一的反對者凱瑟琳·曼(Catherine Mann)主張一次性加息50個基點。
通脹前景是政策轉向的主要原因。英國9月消費者價格指數(CPI)同比上漲3.5%,高於央行2%的目標。最新預測顯示,2027年第二季度通脹率可能升至4.8%至4.9%,明顯高於7月預測的3.2%。如果中東衝突進一步升級,2027年第三季度通脹率甚至可能達到6.2%。央行預計,通脹要到2028年第三季度才能迴歸2%的目標。
與此同時,英國經濟表現強於預期。央行將2026年經濟增長預測從1.1%上調至1.6%,2027年預測從1.1%上調至1.3%,增強了進一步收緊貨幣政策的空間。
加息公佈後,英鎊走強,英國短期國債收益率上漲。市場預計2027年可能還有約三次25個基點的加息,但經濟學家普遍認爲實際緊縮幅度可能更小。
英國央行行長安德魯·貝利強調,當前並不意味著必然進入連續加息週期,但如果中東衝突持續,此次加息可能不會是最後一次。未來政策走向將主要取決於能源價格變化,以及通脹壓力是否進一步擴散。
英國加息前兩天,澳洲聯儲也於週二宣佈加息25個基點,將基準利率提高至4.85%,創18年來最高水平,也是今年第五次加息。
此次決議以6比3通過,三名委員主張維持利率不變。澳大利亞第三季度基礎通脹率升至3.7%,爲兩年來最高水平,但失業率已升至4.7%,房地產市場持續下滑。投票分歧及政策聲明措辭趨於溫和,使市場預計澳洲聯儲可能暫停進一步加息。
8. 科技史上最大規模!邁威爾擬1150億美元收購Lumentum引發股價暴跌
週一,邁威爾科技宣佈以全股票交易方式收購光通信器件製造商Lumentum,交易企業價值約1150億美元。根據彭博社統計,剔除SpaceX與xAI的合併,這將成爲全球科技行業規模最大的併購交易之一。然而,消息公佈後雙方股價大跌,市場對交易估值及完成前景產生質疑。
根據協議,Lumentum股東每股可換取4.5股邁威爾股票,按10月28日股價計算,收購價相當於每股1132美元,溢價23.9%。交易完成後,邁威爾原股東將持有合併公司67%的股份,Lumentum股東持有33%,預計2028年上半年完成交割。
此次收購旨在強化AI數據中心光互連業務。邁威爾提供定製AI芯片、數字信號處理器及網絡技術,Lumentum則專注激光器和光學組件。雙方整合後,將進一步挑戰博通在AI網絡設備領域的地位,預計合併公司的潛在市場規模達到5500億美元。
英偉達此前分別向兩家公司投資20億美元。彭博社週二報道,兩家公司高管在宣佈交易前曾徵詢英偉達首席執行官黃仁勳的意見,並獲得支持。
但投資者反應強烈。週一,Lumentum股價暴跌18.6%,邁威爾下跌12.7%。自10月28日併購消息傳出以來,兩家公司合計市值蒸發超過910億美元。由於採用固定換股比例,邁威爾股價持續下跌直接壓低收購價值。
週四,《The Information》報道,交易隱含價值已從最初的1150億美元縮水至約710億美元。市場開始討論AMD、英特爾甚至英偉達提出競爭性報價的可能性,但尚無正式競購消息。
9. 歐洲航班接連遭遇炸彈威脅:一週超20架受影響,多國出動戰機
歐洲多國航班本週接連收到炸彈威脅,導致飛機緊急改降、機場臨時關閉,部分國家甚至出動戰鬥機護航。據報道,本週已有超過20架航班受到影響,其中週四就有超過十架。目前,所有相關安全檢查均未發現爆炸物,當局認爲這些警報屬於惡意虛假威脅。
第一波威脅集中出現在週一至週二,涉及波蘭航空、北歐航空、瑞安航空和威茲航空等多家公司。一架從倫敦飛往保加利亞索非亞的航班被迫改降布達佩斯;另一架載有181人的波蘭航空客機因炸彈警報降落華沙莫德林機場,導致機場暫時關閉。西班牙一架載有121人的瑞安航空客機也接受了安全檢查。
週四,第二波威脅進一步擴大。愛爾蘭航空一架從都柏林飛往羅馬、載有151名乘客和6名機組人員的客機,被迫改降法國埃夫勒軍事基地,法國出動戰鬥機攔截。意大利戰鬥機則爲一架芬蘭航空客機護航。此外,三架瑞安航空航班在保加利亞緊急降落或改降,捷克警方對布拉格機場四架遭到威脅的飛機展開搜查,均未發現危險物品。
威脅來源仍不明確。捷克和意大利當局證實,部分炸彈警告通過匿名電子郵件發出。英國交通大臣將這些事件稱爲“惡意虛假威脅”。歐盟表示,判斷各起事件是否存在關聯仍爲時過早,已啓動航空安全信息共享機制。
航空安全專家指出,如此密集、跨國發生的炸彈警報十分罕見,可能涉及有組織的破壞活動,但目前沒有證據將其歸咎於任何國家或組織。儘管尚未發現真實爆炸物,事件已造成航班延誤、改降及額外運營成本。歐洲各國正繼續調查威脅來源及其潛在關聯。





