高盛預判美聯儲本月或重啓購債:明年美國融資市場將更緊張
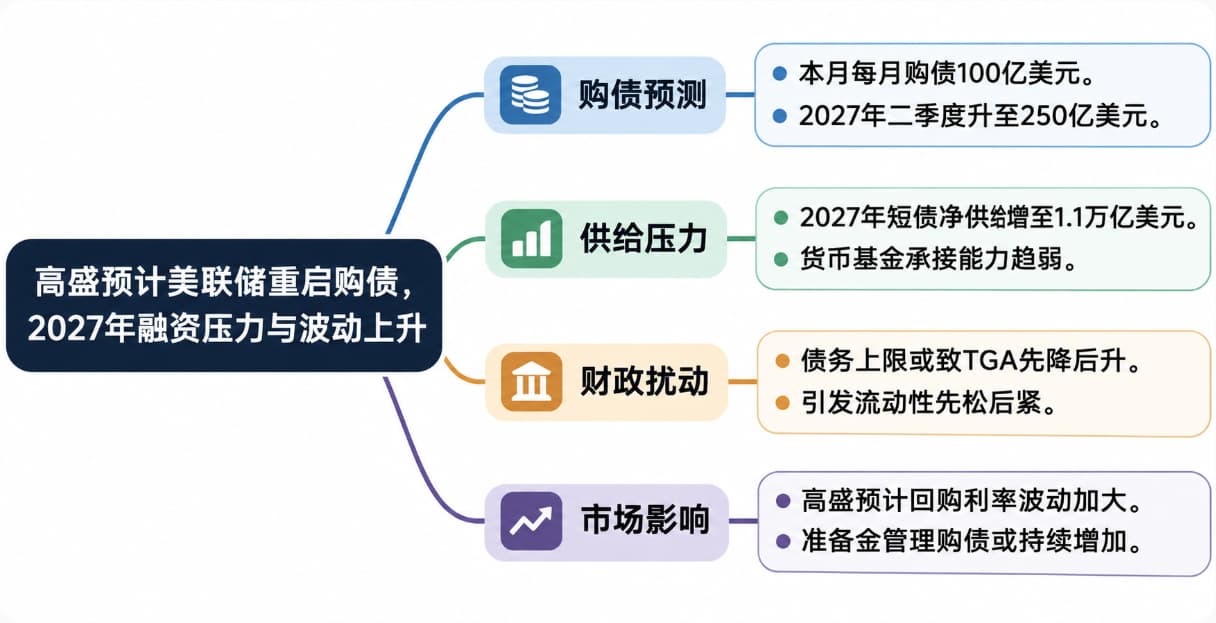
高盛在週一發佈的利率報告中預計,美聯儲將在本月恢復準備金管理性購債,初期規模爲每月100億美元,2027年第二季度起升至約250億美元。該行同時判斷,明年美國融資市場的基本狀況將略緊於今年,回購利率波動也可能增加。
這一購債路徑尚屬機構預測。紐約聯儲目前公佈的操作安排顯示,在2026年10月15日至11月13日這一操作期內,計劃進行約146億美元再投資購債,新增準備金管理購債爲零。
購債規模隨準備金供需調整
根據紐約聯儲說明,準備金管理購債用於維持充裕準備金,購買對象以短期國債爲主,必要時包括剩餘期限不超過三年的其他國債。每月金額依據準備金供需預測及貨幣市場狀況決定,沒有預設的固定路徑。
該操作旨在避免貨幣市場利率出現大幅波動,本身與貨幣政策立場完全無關,不代表寬鬆轉向。
高盛預計,每月100億美元的購買速度至少持續至2027年第一季度。之後提高至約250億美元,按該行估算,可使準備金維持在銀行資產約11%的水平。這一比例是高盛的長期假設,並非美聯儲公佈的目標。
此前暫停購買也有相應的供需依據。美聯儲系統公開市場賬戶經理羅伯托·佩爾利(Roberto Perli)在9月的演講中表示,財政部年底現金餘額指引低於原先假設,使紐約聯儲上調了準備金供應預測;貨幣市場利率也顯示,準備金仍處於充裕區間。
佩爾利當時指出,隔夜市場利率平均略低於準備金餘額利率(IORB),因此交易臺自8月中旬起將準備金管理購債降爲零。交易臺會繼續觀察準備金需求、國債發行與回購市場壓力,並可再次調整購買規模。
國債供給增加,貨幣基金承接趨於敏感
高盛認爲,明年的壓力首先來自短期國債供需。該行預計,2027年短期國債淨供給將增加約2000億美元至1.1萬億美元。其中,美聯儲以外的買方需吸收約6000億美元,高於2026年的4800億美元。
承接需求的增長可能放慢。報告指出,今年長期債券基金吸引了更多資金,貨幣市場基金資產增速有所減弱。美聯儲政策的不確定性也促使貨幣基金縮短加權平均期限,對利率上升保持謹慎。
按高盛觀察,近期較大的短債發行量,與貨幣基金增長放慢、持倉期限縮短共同作用,已經使融資條件收緊,並推動短債相對隔夜指數掉期的定價走弱。該行預計明年貨幣基金需求會有所改善,但難以重現2024年至2025年的高速擴張。
高盛還預計,財政部將從2027年8月起增加2年至10年期附息國債的拍賣規模。如果新增債券更多由槓桿投資者承接,其回購融資需求可能推高利率。不過,該行預計明年附息國債淨供給仍會下降,這可限制部分壓力。
財政現金先釋放、後回補,利率可能雙向擺動
財政部一般賬戶(TGA)的變化,是報告提出的另一項波動來源。高盛預計,若債務上限未提前解決,約束可能在2027年第一季度生效,最可能落在2月。財政部屆時可能通過消耗賬戶現金維持支出。
財政現金支出將釋放流動性,債務上限解決後補充賬戶餘額則可能收回這部分流動性。高盛測算,TGA餘額下降4000億美元及相應的短債發行變化,可使擔保隔夜融資利率(SOFR)較沒有這一變化的情景低約4個基點。這是情景估算,不能視爲已發生的利率降幅。
高盛判斷,當前準備金接近需求曲線變陡的區間邊緣,先下降、後重建的財政現金餘額,可能分別造成融資寬鬆與收緊。該行預計,美聯儲會更傾向於繼續適量購債,越過債務上限帶來的短暫寬鬆階段,而不會將其認定爲準備金需求永久下降。
報告認爲,市場參與者更願意使用美聯儲常備回購工具,以及對充足準備金水平認識的改善,可減輕財政現金回補時的衝擊,但難以完全消除波動。