十年罕見去風險潮!全球股票對沖基金加速撤退,拋售見底了嗎?
摩根士丹利主經紀商業務團隊週二發佈的最新監測報告顯示,全球股票對沖基金在11月第一週上演了十多年來最劇烈的去風險行動。
一場波及廣泛的平倉潮正在全球市場蔓延。自6月下旬以來,全球股票多空對沖基金的持倉總敞口已累計縮水10.7%。在AI核心標的劇烈回調與美國中期選舉後拋壓的共同擠壓下,專業機構正在以驚人的速度收縮戰線。
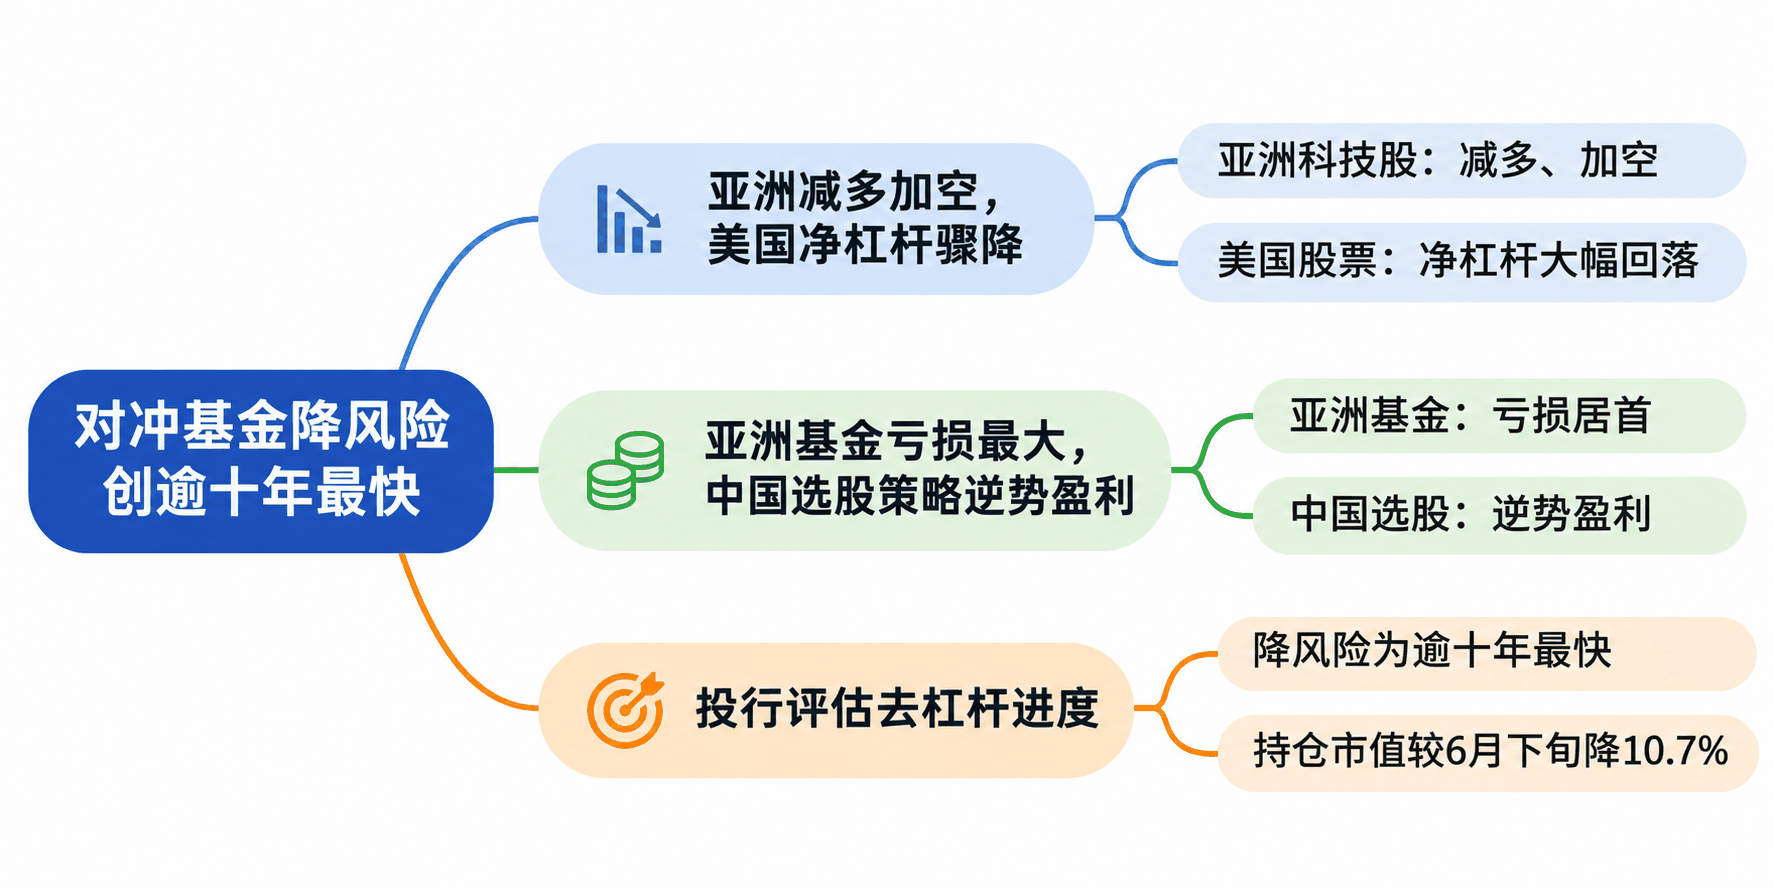
在亞洲市場,對沖基金正通過“減持多頭、增設看跌空頭”的雙向操作壓低風險敞口。
這一現象在科技權重較高的韓國市場尤爲突出。賣壓主要由基本面選股基金主導,而多策略、宏觀及量化基金則藉機平掉此前的空頭頭寸,機構策略分化明顯。
倉位調整直接拉低了槓桿水平。亞洲多空基金的總槓桿率單週下滑3個百分點至124%,已逼近2025年4月關稅風波期間創下的123%歷史低點;美國多空基金的淨槓桿則在短短一個交易日內重挫5個百分點至42%,淨看漲意願跌入冰點。
亞洲基金業績普遍承壓,中國資產逆勢突圍
去槓桿陣痛直接體現在淨值上。11月首周,各區域對沖基金平均收益全部收負。
亞洲基金當週平均下挫1.5%,跌幅居各地區之首,不過仍顯著好於同期暴跌逾5%的MSCI亞太指數。這輪虧損將亞洲基金年內平均回報拉低至2.6%,大幅落後於美股同行的約6%。
但中國選股策略在這輪風暴中成了罕見的避風港:中國股票多空策略當週逆勢上漲1.1%,年內累計回報擴大至6.7。
資金流向顯示,中國內地與香港市場是當週少有的資金淨買入綠洲。
據大摩觀察,當投資者開始集中平倉回補,買盤重點流向了中國內需消費、半導體及央國企龍頭板塊,主要體現爲空頭平倉帶來的被動推升,而非建立新的進攻性多頭。
投降式拋售是否已見底?
這輪洶湧的去槓桿狂潮究竟行至何處?華爾街兩大投行給出了審慎與樂觀並存的信號。
高盛的數據顯示去槓桿仍未徹底出清。其美國基本面多空基金的總槓桿單週重挫8.7個百分點,創下2020年3月疫情暴發以來的最大降幅;但若從全口徑PB客戶來看,整體總槓桿仍高達314.2%,處於過去一年第85百分位的高位水平。
摩根大通的研判則更偏積極。該行全球市場策略主管Dubravko Lakos-Bujas認爲,這輪調整本質上是動量交易者的集中去槓桿,目前“投降式拋售已經相當深入”。
摩根大通數據顯示,動量因子的交易擁擠度已由40年曆史極值的第100百分位大幅回落至第76百分位,表明短期超賣與見底信號正在累積。